Domain bingopay.de kaufen?
Wir ziehen mit dem Projekt
bingopay.de um.
Sind Sie am Kauf der Domain
bingopay.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bingopay.de kaufen?
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **


Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
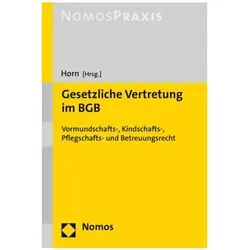
Gesetzliche Vertretung im BGB, Fachbücher von Claus-Henrik HornEin neues gesetzliches Vertretungsrecht im BGB. Mit der Reform des Vormundschafts- und Betreuungsrechts findet die grösste Reform des gesetzlichen Vertretungsrechts seit Inkrafttreten des BGB statt. 131 Paragrafen werden durch 113 neue Paragrafen ersetzt, weitere grundlegend geändert sowie eine gänzlich neue Notvertretung unter Ehegatten geschaffen. Alle mit Verträgen, Erklärungen und Genehmigungen befassten Anwält:innen, Notar:innen, Rechtspfleger:innen und Richter:innen müssen ab dem 1.1.2023 die neuen Regeln anwenden, auch bestellte Vormünder, Betreuende und Pflegende. Bereiten Sie sich rechtzeitig vor. Das neue Handbuch vermittelt Ihnen genau die notwendigen Kenntnisse und stellt Punkt für Punkt das neue System der Vertretung von Minderjährigen und Betreuten einschliesslich der erforderlichen gerichtlichen Genehmigungen dar. Es erklärt für alle Bereiche, von Bestellung und Pflichten der Amtsträger bis hin zu deren Aufsicht durch das Gericht, worauf es in der Praxis nun besonders ankommt. Es erläutert die Besonderheiten der Vergütung und des Auslagenersatzes der Amtsträger, löst typische, auch internationale erbrechtliche Fälle nach neuem Recht und erklärt die Details der Prozessführung bei minderjährigen bzw. betreuten Personen. Ein Muss für jeden Zivilrechtler, der gestaltet und gerichtliche Verfahren führt. Das bekannte Autorenteam aus Anwaltschaft, Notariat, Justiz und Lehre bürgt für höchste Qualität: RAin Dr. Barbara Ackermann-Sprenger, FAinFamR u ErbR, RAin Dr. Christa Bienwald, RA Dr. Claus-Henrik Horn, FA ErbR, RiOLG Dr. Thomas Kischkel, PräsLG Prof. Dr. Ludwig Kroiss, Prof. Dr. Markus Lamberz, Notarin Dr. Karin Raude, Notarin RAin Dr. Sibylle Seiferlein, FAinErbR, Notar Prof. Dr. Maximilian Zimmer.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
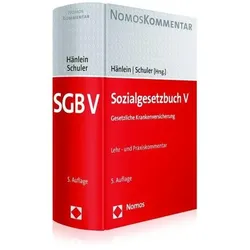
Sozialgesetzbuch V (SGB V), Gesetzliche, Fachbücher von Rolf Schuler, Andreas HänleinDas Sozialgesetzbuch V (SGB V) ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der gesetzlichen Krankenversicherung in Deutschland befasst. Die Neuauflage bietet eine detaillierte Analyse der jüngsten Reformen, die bedeutende Änderungen im deutschen Gesundheitssystem mit sich bringen. Dazu gehören unter anderem das Hospiz- und Palliativgesetz, das Krankenhausstrukturgesetz sowie das E-Health-Gesetz. Diese Reformen betreffen zahlreiche Akteure im Gesundheitswesen und sind von grosser Relevanz für die Leistungserbringung und die Rechte der Versicherten. Der Kommentar von Andreas Hänlein und Rolf Schuler erläutert die komplexen Regelungen und bietet praxisnahe Informationen, die für Fachleute und Interessierte von Bedeutung sind. Die klare Struktur und die fundierte Analyse der Reformen machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Bereich der gesetzlichen Krankenversicherung auseinandersetzen.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Konto Online 2021Für alle, die den perfekten Überblick über ihre Online-Konten haben wollen Girokonten, Sparbücher, Bausparen, Festgeld, Kreditkarten ? haben Sie den Überblick über Ihre Guthaben und Verpflichtungen? Mit WISO Konto Online räumen Sie Ihre Finanzen auf. Schnell und einfach. Die Software zeigt Ihnen jederzeit sofort, wo Sie stehen. Alle onlinefähigen Konten verwalten Sie direkt aus dem Programm heraus. WISO Konto Online bietet sicheres Banking ohne Angst vor Phishing und Pharming, z.B. ? Überweisungen, Daueraufträge und Terminaufträge ? Kontoauszüge abrufen, archivieren und durchsuchen ? Kontoverwaltung für Giro-, Spar-, Fest- und Tagesgeldkonten uvm. ? Unbegrenzte Anzahl an Konten verwalten Eine detaillierte Aufstellung der Funktionen finden Sie unter www.buhl.de Aktuell Damit der Kontenabruf sicher und reibungslos funktioniert, werden täglich über 4.000 Bankzugänge geprüft und ak...38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wer hat die Beiträge für die gesetzliche Unfallversicherung zu bezahlen?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich dazu verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Beiträge werden auf Basis der Lohnsumme berechnet und von den Arbeitgebern an die zuständige Berufsgenossenschaft gezahlt. Arbeitnehmer müssen in der Regel keine eigenen Beiträge zur gesetzlichen Unfallversicherung leisten, da die Kosten vom Arbeitgeber übernommen werden. In einigen Fällen kann es jedoch vorkommen, dass auch Selbstständige oder Freiberufler Beiträge zur gesetzlichen Unfallversicherung zahlen müssen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetzliche Vertretung im BGB, Fachbücher von Claus-Henrik HornEin neues gesetzliches Vertretungsrecht im BGB. Mit der Reform des Vormundschafts- und Betreuungsrechts findet die grösste Reform des gesetzlichen Vertretungsrechts seit Inkrafttreten des BGB statt. 131 Paragrafen werden durch 113 neue Paragrafen ersetzt, weitere grundlegend geändert sowie eine gänzlich neue Notvertretung unter Ehegatten geschaffen. Alle mit Verträgen, Erklärungen und Genehmigungen befassten Anwält:innen, Notar:innen, Rechtspfleger:innen und Richter:innen müssen ab dem 1.1.2023 die neuen Regeln anwenden, auch bestellte Vormünder, Betreuende und Pflegende. Bereiten Sie sich rechtzeitig vor. Das neue Handbuch vermittelt Ihnen genau die notwendigen Kenntnisse und stellt Punkt für Punkt das neue System der Vertretung von Minderjährigen und Betreuten einschliesslich der erforderlichen gerichtlichen Genehmigungen dar. Es erklärt für alle Bereiche, von Bestellung und Pflichten der Amtsträger bis hin zu deren Aufsicht durch das Gericht, worauf es in der Praxis nun besonders ankommt. Es erläutert die Besonderheiten der Vergütung und des Auslagenersatzes der Amtsträger, löst typische, auch internationale erbrechtliche Fälle nach neuem Recht und erklärt die Details der Prozessführung bei minderjährigen bzw. betreuten Personen. Ein Muss für jeden Zivilrechtler, der gestaltet und gerichtliche Verfahren führt. Das bekannte Autorenteam aus Anwaltschaft, Notariat, Justiz und Lehre bürgt für höchste Qualität: RAin Dr. Barbara Ackermann-Sprenger, FAinFamR u ErbR, RAin Dr. Christa Bienwald, RA Dr. Claus-Henrik Horn, FA ErbR, RiOLG Dr. Thomas Kischkel, PräsLG Prof. Dr. Ludwig Kroiss, Prof. Dr. Markus Lamberz, Notarin Dr. Karin Raude, Notarin RAin Dr. Sibylle Seiferlein, FAinErbR, Notar Prof. Dr. Maximilian Zimmer.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Sozialgesetzbuch V (SGB V), Gesetzliche, Fachbücher von Rolf Schuler, Andreas HänleinDas Sozialgesetzbuch V (SGB V) ist ein umfassendes Fachbuch, das sich mit den wesentlichen Aspekten der gesetzlichen Krankenversicherung in Deutschland befasst. Die Neuauflage bietet eine detaillierte Analyse der jüngsten Reformen, die bedeutende Änderungen im deutschen Gesundheitssystem mit sich bringen. Dazu gehören unter anderem das Hospiz- und Palliativgesetz, das Krankenhausstrukturgesetz sowie das E-Health-Gesetz. Diese Reformen betreffen zahlreiche Akteure im Gesundheitswesen und sind von grosser Relevanz für die Leistungserbringung und die Rechte der Versicherten. Der Kommentar von Andreas Hänlein und Rolf Schuler erläutert die komplexen Regelungen und bietet praxisnahe Informationen, die für Fachleute und Interessierte von Bedeutung sind. Die klare Struktur und die fundierte Analyse der Reformen machen dieses Buch zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit den aktuellen Entwicklungen im Bereich der gesetzlichen Krankenversicherung auseinandersetzen.148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Konto Online 2021Für alle, die den perfekten Überblick über ihre Online-Konten haben wollen Girokonten, Sparbücher, Bausparen, Festgeld, Kreditkarten ? haben Sie den Überblick über Ihre Guthaben und Verpflichtungen? Mit WISO Konto Online räumen Sie Ihre Finanzen auf. Schnell und einfach. Die Software zeigt Ihnen jederzeit sofort, wo Sie stehen. Alle onlinefähigen Konten verwalten Sie direkt aus dem Programm heraus. WISO Konto Online bietet sicheres Banking ohne Angst vor Phishing und Pharming, z.B. ? Überweisungen, Daueraufträge und Terminaufträge ? Kontoauszüge abrufen, archivieren und durchsuchen ? Kontoverwaltung für Giro-, Spar-, Fest- und Tagesgeldkonten uvm. ? Unbegrenzte Anzahl an Konten verwalten Eine detaillierte Aufstellung der Funktionen finden Sie unter www.buhl.de Aktuell Damit der Kontenabruf sicher und reibungslos funktioniert, werden täglich über 4.000 Bankzugänge geprüft und ak...38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Konto Online 2023Vollständige Darstellung Ihrer Konten Mit WISO Konto Online 2023 sind Sie immer bestens über die Ein- und Auszahlungen auf Ihren Girokonten, Tagesgeldkonten, Festgeldkonten, Kreditkartenkonten, Sparkonten und Wertpapierdepots informiert. Sie erhalten Auftragsvorlagen für regelmäßige Buchungen und können vergangene Buchungen durch transparente Kennzeichnung leicht nachvollziehen. Praktische Finanzanalysen Dank WISO Konto Online 2023 wissen Sie immer, wie hoch Ihr Gesamtvermögen ist. Sie erhalten nützliche Informationen darüber, wie viel Geld Ihnen im Durchschnitt pro Monat zur Verfügung steht, nachdem alle Fixkosten und Verbindlichkeiten beglichen wurden. Das Programm informiert Sie rechtzeitig über anstehende Zahlungen und minimiert so überraschende Engpässe in Ihrer individuellen Liquidität. Sicherheit im Online-Banking Bei der Übermittlung Ihrer Daten mit WISO Konto Online 2023 profitieren Sie von verschlüsselten Direktverbindungen zu den Servern Ihrer Bank. Das bedeutet, dass Trojaner und Keylogger keine Chance haben. Alle Transaktionen sind optimal geschützt. Wer braucht WISO Konto Online? WISO Konto Online ist optimal für alle, die eine günstige Lösung für sicheres Banking suchen, bei der sie nicht auf einfache und komfortable Bedienung verzichten müssen: Optimaler Schutz Ihrer Daten dank hochgradiger Verschlüsselung Verschlüsselte Direktverbindung zum Bankserver Schutz vor Trojanern und Keyloggern Komfortable und schnelle Bedienung mit Assistenten und Vorlagen Warum WISO Konto Online? Übersicht über alle Konten und Anlagen Mit WISO Konto Online verwalten Sie Girokonten, Festgeldkonten, Kreditkartenkonten, Spar- und Tagesgeldkonten. WISO Konto Online ist multibankenfähig, d. h. Sie führen Ihre Konten auch von unterschiedlichen Geldinstituten in einem Programm. WISO Konto Online zeigt alle wichtigen Informationen übersichtlich auf der Startseite an. So wissen Sie sofort wo Sie stehen - auf den Cent genau. Komfort und Schutz beim Online-Banking Mit nur einem Klick starten Sie das Online-Banking, rufen Ihre Kontoauszüge ab und führen ganz einfach Überweisungen aus. Dabei sichert WISO Konto Online Ihre elektronischen Bankgeschäfte durch Nutzung der sicheren Übertragungsprotokolle FinTS (ab Version 3.0), HBCI (ab Version 2.01 mit PIN und TAN oder mit Chipkarte) ab. Ordnung mit System Mit WISO Konto Online archivieren Sie Ihre Kontoauszüge unbegrenzt und können zu allen Buchungen weitere Informationen hinterlegen. Einzelne Buchungen suchen Sie einfach und schnell nach unterschiedlichen Kriterien über alle angelegten Konten. Systemvoraussetzungen Betriebssystem: Windows 10 Benötigter Arbeitsspeicher:: min. 2000 MB Benötigter Speicherplatz auf der Festplatte: min. 500 MB Empfohlene Bildschirmauflösung: min. 1024x76829,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Konto Online 2025Warum WISO Konto Online 2025 Ihr finanzieller Lebensretter ist! Stellen Sie sich eine Welt vor, in der Finanzmanagement nicht nur einfach, sondern auch intuitiv, sicher und innovativ ist. Das WISO Konto Online 2025 von BUHL ist Ihre Eintrittskarte in diese Welt. Dieses Tool ist nicht einfach nur ein weiteres Finanzprodukt; es ist Ihr persönlicher Finanzassistent, der Sie durch dick und dünn begleitet. Was ist das WISO Konto Online 2025 und was kann es? Einblick in die Funktionen Automatisierte Finanzübersicht: Vergessen Sie das manuelle Sammeln von Kontoauszügen. Das WISO Konto Online 2025 bringt alles automatisch in Form. Budgetplanung: Setzen Sie Budgets und halten Sie sich daran – ganz einfach mit den Planungstools. Sicherheit: Ihre Daten sind verschlüsselt und geschützt. Sicherheit steht an erster Stelle! Neue Funktionen von WISO Konto Online 2025 WISO Konto Online spart Zeit - Ihr Bankschalter für zu Hause! Erledigen Sie Bankgeschäfte wie Überweisungen und Daueraufträge bequem von zu Hause aus. WISO Konto Online bringt Ordnung - mit dem Kontoauszugs-Archiv! Verwalten Sie Kontoauszüge über mehrere Jahre und finden Sie Zahlungen sofort wieder. WISO Konto Online schafft Überblick - in einem Programm! Alle Ihre Konten, von Giro bis Kreditkarte, auf einen Blick. WISO Konto Online ist einfach - dank optimaler Benutzerführung! Einfache Online-Banking Funktionen für alle Ihre Bankgeschäfte. WISO Konto Online ist aktuell – unterstützt das SEPA-Verfahren! Profitieren Sie vom SEPA-Verfahren mit IBAN und BIC. WISO Konto Online ist sicher - mit dem sicheren Zahlungsstandard! Nutzt HBCI FinTS, einen der sichersten Zahlungsstandards. Warum das "WISO Konto Online 2025 kaufen" eine kluge Entscheidung ist Der Kauf von WISO Konto Online 2025 ist nicht nur eine Investition in ein Produkt, sondern in Ihre finanzielle Zukunft. Hier sind einige Vorteile, die Sie nicht übersehen sollten: Zeitersparnis: Zeit ist Geld, und mit diesem Tool sparen Sie beides. Überblick und Kontrolle: Wissen, wo Ihr Geld ist und wie es arbeitet, gibt Ihnen die Kontrolle zurück. Anpassbarkeit: Jeder hat unterschiedliche Bedürfnisse und WISO Konto Online 2025 passt sich diesen an. Es ist Zeit, Ihre Finanzen zu revolutionieren. Mit WISO Konto Online 2025 kaufen , nehmen Sie Ihre finanzielle Zukunft in die eigene Hand. Warum warten? Steigen Sie heute ein! Systemanforderungen: Unterstützte Betriebssysteme: Windows 10 und Windows 11 Grafik: Mindestens 1024x768 Pixel Auflösung Microsoft .NET: Version 4.8 oder höher Internetverbindung: Erforderlich für Updates und Online-Funktionen Festplattenspeicher: Mindestens 500 MB freier Speicherplatz Vergleichstabelle der Version WISO Konto Online (Version 2025) Funktion WISO Konto Online Standard (Version 2025) WISO Konto Online Plus (Version 2025) Girokonten ✔️ ✔️ Tagesgeld-Konten ✔️ ✔️ Festgeld-Konten ✔️ ✔️ Sparplan ✔️ ✔️ Kreditkarten-Konten ✔️ ✔️ Sparbuch ✔️ ✔️ Übersicht der Geldkarten ✔️ ✔️ Wertpapierkonten (mit Online-Saldoabfrage) ✔️ ✔️ Darlehenskonten ✔️ Haushaltsbuch ✔️ Kassenkonten ✔️ Bausparkonten ✔️ Hypotheken ✔️ PayPal-Konten ✔️ PAYBACK Konten ✔️ Überweisungen ✔️ ✔️ Sammeltransfers ✔️ ✔️ BZÜ Übertragung ✔️ ✔️ Umbuchungen ✔️ ✔️ Daueraufträge ✔️ ✔️ Terminaufträge ✔️ ✔️ Umsatzanfragen ✔️ ✔️ Saldo-Abfragen ✔️ ✔️ Elektronischer Kontoauszug Typ 1/3 ✔️ ✔️ Abstimmung der Konteneingänge ✔️ ✔️ Konten schließen ✔️ ✔️ Laden Sie Ihr Prepaid-Telefon auf ✔️ ✔️ Abfrage des Einzahlungsstatus ✔️ ✔️ Automatische Buchungskategorisierung ✔️ Erfassung von Einnahmen und Ausgaben ✔️ ✔️ Gesplittete Buchungen ✔️ ✔️ Verwaltung von Dokumenten ✔️ ✔️ Unterstützung im Bereich der Mehrwertsteuer ✔️ ✔️ Adressverwaltung ✔️ ✔️ Verwaltung der Zahlungen ✔️ ✔️ Zahlungskalender ✔️ ✔️ Verwaltung der Buchhaltung ✔️ ✔️ Buchungsverfolgung ✔️ ✔️ Überblick über das Budget ✔️ Kontostand-Historie ✔️ ✔️ Liste der ausstehenden Zahlungen ✔️ ✔️ Monatlicher Vergleich der Einnahmen/Ausgaben ✔️ FinTS 3.0 and 4.0 ✔️ ✔️ HBCI 3.0 / HBCI+ ✔️ ✔️ TAN-Unterstützung ✔️ ✔️ Multibankfähig ✔️ ✔️ Überblick über Privatkredite ✔️ USB-Stick-Unterstützung ✔️ ✔️ Ausdruck von Kontoauszügen ✔️ ✔️ PDF-Druck ✔️ ✔️ Elektronisches Finanzlexikon ✔️ ✔️ Passwortschutz ✔️ ✔️ Datentresor ✔️ ✔️ Kundenhotline beim Hersteller ✔️ ✔️ Plausibilitätscheck ✔️ ✔️29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer hat die Beiträge für die gesetzliche Unfallversicherung zu bezahlen?
Die Beiträge für die gesetzliche Unfallversicherung werden in der Regel von den Arbeitgebern getragen. Sie sind gesetzlich dazu verpflichtet, ihre Beschäftigten gegen Arbeitsunfälle und Berufskrankheiten zu versichern. Die Beiträge werden auf Basis der Lohnsumme berechnet und von den Arbeitgebern an die zuständige Berufsgenossenschaft gezahlt. Arbeitnehmer müssen in der Regel keine eigenen Beiträge zur gesetzlichen Unfallversicherung leisten, da die Kosten vom Arbeitgeber übernommen werden. In einigen Fällen kann es jedoch vorkommen, dass auch Selbstständige oder Freiberufler Beiträge zur gesetzlichen Unfallversicherung zahlen müssen. **
-
Wie viel zahlt die gesetzliche Unfallversicherung?
Wie viel die gesetzliche Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Unfalls, der Art der Verletzung und den individuellen Umständen. In der Regel übernimmt die gesetzliche Unfallversicherung die Kosten für medizinische Behandlungen, Rehabilitation, Arbeitsunfähigkeit und eventuell auch für eine Umschulung. Zudem können auch Rentenleistungen gezahlt werden, wenn der Unfall zu einer dauerhaften Beeinträchtigung führt. Es ist jedoch wichtig, sich im Vorfeld über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Ernstfall gut abgesichert zu sein. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.